截至10月12日,青岛银行股价年内累计涨幅达到45.12%,在42家A股上市银行里排第一,半年报净利润增速18.08%,也是城商行里最高的。
股价和业绩双丰收。
但拆开中报的数据,利润增长的来源值得细看。
青岛银行上半年营收83.64亿元,同比增长9.15%;归母净利润36.19亿元,同比增长18.08%。利润增速明显跑赢营收增速,这个差距主要来自成本端的改善,不是收入端的扩张。
负债端,上半年净息差1.63%,同比下降0.09个百分点,但降幅在收窄,一季度还在往下走,二季度已经企稳了。企稳的原因是存款成本快速下降,吸收存款平均成本率1.47%,同比降了0.39个百分点。一年降了近40个基点,这是银行在负债端省下的钱。

再看拨备。上半年不良贷款率0.95%,比上年末降了0.02个百分点。拨备覆盖率312.23%,比上年末提高了19.93个百分点。资产质量改善了,拨备计提就可以少一点。上半年信用减值损失18.17亿元,同比减少了4.15亿元,降幅18.60%。少计提的拨备,直接转化成了利润。
费用端也在省。上半年营业费用18.99亿元,同比增长4.58%,远低于营收9.15%的增速。成本收入比21.62%,同比下降了0.90个百分点。
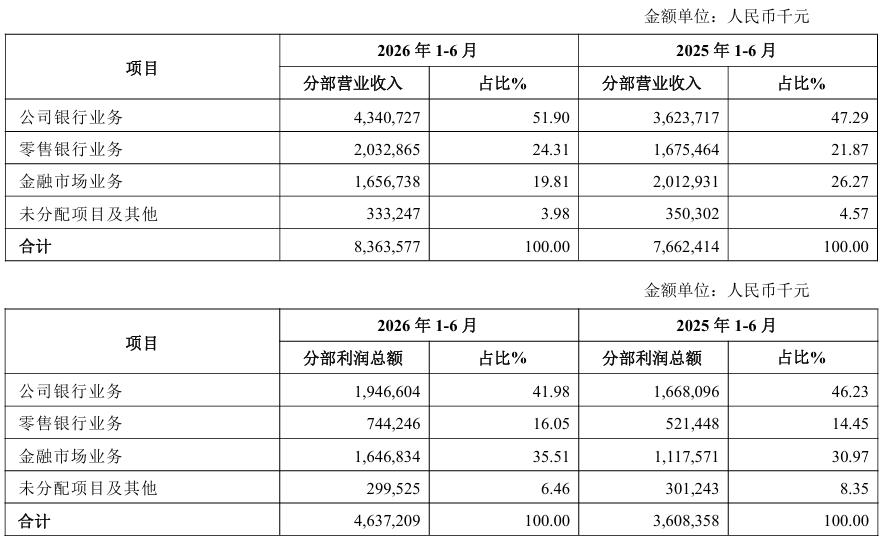
收入端真正的增长引擎是公司银行业务。分部收入里,公司银行收入43.41亿元,同比增长19.79%,占比51.9%;零售银行收入20.33亿元,占比24.31%;金融市场业务16.57亿元,占比19.81%。
青岛银行是一家对公驱动的银行,公司银行贡献了一半以上的收入。利息净收入占营收的73.7%,同比还提高了3.73个百分点。手续费及佣金净收入占比12.81%,同比也提高了2.27个百分点,中间业务在增长。
青岛银行上半年各业务分部经营业绩
零售业务是青岛银行的一个隐忧。
上半年零售不良率3.39%,比公司银行高很多。零售贷款不良余额占全行不良总额的约六成。
为了控制风险,青岛银行上半年主动清退了互联网合作类消费贷款。个人住房按揭贷款占比从11.46%降到了10.38%,个人消费贷款占比从4.09%降到了3.21%。零售业务在收缩,但不良率还在上升。
景在伦9月份推了一个自营消费贷产品“优易贷”,想用自营替代合作。但这个产品刚推,能不能把零售业务拉回来,还不好说。
更值得注意的是,齐鲁银行已经在规模上超过了青岛银行,山东城商行的座次变了。
截至2026年6月末,青岛银行资产总额8483.88亿元,齐鲁银行资产总额8699.55亿元。
公司贷款规模也反超了。青岛银行公司贷款3294.28亿元,比上年末增长11.05%。齐鲁银行公司贷款3395.55亿元,较上年末增长17.28%。齐鲁银行不仅规模更大,增长也更快。
两家银行的增长模式也不一样。青岛银行的盈利增长来源更全面,对公零售都在增长。齐鲁银行更依赖规模扩张,上半年利息净收入大增14.96%,靠的是贷款规模往上冲。
青岛银行还有一个特色标签,蓝色金融。这是全国首家蓝色金融试点,和世界银行IFC合作,搞了全球首个《蓝色资产分类标准》。但这个特色业务的具体规模和收入贡献,中报里没有细说。
青岛银行上半年的高增长,四个来源里有两个是周期性的,即负债成本下降和拨备计提减少,费用控制是管理改善。
这些都是全行业降存款利率、资产质量改善带来的红利,不是青岛银行独有的优势。等利率降到一定水平,负债成本就降不动了。拨备计提也不可能一直减少,如果零售不良率继续上升,拨备可能又要提回去。
真正的业务增长只有公司银行业务,同比增长19.79%。但这个增速能不能持续,取决于对公贷款的需求能不能跟上。
股价涨了45%,市场给的是一家城商行龙头的估值。但青岛银行现在的位置是,在山东市场上被齐鲁银行在规模上反超,零售业务在收缩,靠对公业务和成本控制驱动。蓝色金融是个差异化标签,但具体贡献还需要观察。
这个底色,不会因为一个季度的高增长就改变。
配资助手免责声明:本文仅为行业分析,不构成任何投资建议。文中数据均来自公开披露文件,如有出入以官方公告为准。数据来源:青岛银行2026年半年度报告、齐鲁银行2026年半年度报告、Wind资讯、公开新闻报道。
友情提醒:请扫码添加银行人事,更多内容社群私享,你懂的!
人是一切业务最大的变量,信息是所有决策的根本依据。信息获取的快慢、宽窄,决定成败。
获取精准信息,犹如大海捞针;连接关键人物,亦是百转千折。
以积分悬赏、奖励为基础的求助、咨询、解答机制,实时连接遍布金融领域各主流机构的20万+会员,帮你消除各种信息不对称,摆脱把握行业动态依赖口口相传的原始方式。
元股证券:ygzq.hk我们另有《券商人事》、《基金人事》、《银行人事》、《保险人事》报告杠杆炒股新手能不能做,独家汇总行业最新人事变动信息,足不出户洞悉全行业!
证券公司开户推荐提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资网站用户口碑评价 外交部:民进党当局打着经贸幌子谋求“台独”不会得逞
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯